2022中国酒类企业30强发布:茅台、五粮液、华润啤酒位列前三!
- 5
- 2023-01-18 17:50:04
- 13
来源:FoodTalks
前言
FoodTalks于北京时间2023年1月18日发布《2022中国酒类企业30强榜单》。该榜单以中国酒类企业2021年相关业绩为依据,评选出2022中国酒类企业30强。我们希望通过这份榜单,为酒品行业提供一份权威的业绩排行参考。
目录
一、茅台、五粮液领跑酒类行业,差异化布局成效显著
二、200-400亿元区间混战,洋河股份、泸州老窖、山西汾酒继续争夺“白酒第三”
三、酱酒攻势迅猛,习酒、郎酒争夺“酱酒第二”
四、百亿阵营增员,区域酒企竞相冲击全国化
五、完整榜单
六、结语
七、制榜依据
一、茅台、五粮液领跑酒类行业,差异化布局成效显著
在FoodTalks2022中国酒类企业30强榜单中,行业整体呈现“二超多强”的态势,2021年贵州茅台跨上千亿台阶,以1060.59亿的业绩稳居第一,五粮液以617.32亿的成绩暂居第二,相比第三、四名的300亿业绩,两位行业龙头以极大的优势领跑整个酿酒行业板块。
排名
公司名称
是否上市
酒类营收
(亿元)
1
贵州茅台酒股份有限公司
是
1060.59
2
宜宾五粮液股份有限公司
是
617.32
榜单排名前两名及其酒类营收情况
作为中国酒类行业的领头羊,茅台和五粮液有着差异化的品牌定位和策略。总体概括为:茅台拥抱数字化时代、开拓年轻化市场;五粮液加强品牌文化输出、加速实现白酒国际化。
1、茅台拥抱数字化时代、开拓年轻化市场
作为传统的制造业企业,茅台也在加速进行数字化转型,积极应用新技术。2021年起贵州茅台就开启了新电商平台开发计划,2022年3月31日正式上线运行“i茅台”APP。截至2022年9月30日,贵州茅台通过该平台实现酒类营业收入84.62亿元,相当于2021年全年营收的7.98%。
2020年茅台集团召开“智慧茅台”建设启动大会,正式迈出数字化转型步伐。2021年茅台加速突破传统的销售渠道,以数字化为载体,实现用户关系连接和品牌价值提升。正如茅台董事长丁雄军在茅台集团的2023年度市场工作会上,谈到茅台巽风数字世界(茅台最新打造的数字虚拟世界APP)时所说,“从i茅台到巽风,我们希望茅台的合作伙伴要拥抱数字化,赶上新时代。”
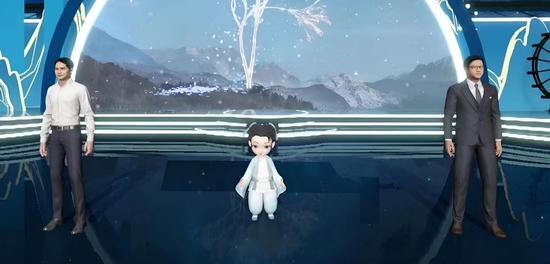
另外值得关注的是,贵州茅台在开拓年轻消费市场上的突出表现。2022年5月29日茅台打造的首款非酒类产品——茅台冰淇淋成功上市,作为推动茅台品牌年轻化、时尚化的战略级产品,茅台冰淇淋预计2022年实现营收2.62亿元。
2、五粮液加强品牌文化输出,加速实现白酒国际化
区别于茅台在数字化领域的探索和品牌年轻化方向的尝试,五粮液走出了完全不同的道路。
自2006年提出口号“中国的五粮液、世界的五粮液”,让中国白酒走出去始终是五粮液的目标。近年来五粮液持续深耕海外市场,牵手博鳌亚洲论坛、APEC工商领导人峰会,全面提升五粮液产业竞争力;发起成立“一带一路”国际名酒联盟,多次成为国际性和国家级盛会的官方合作伙伴。
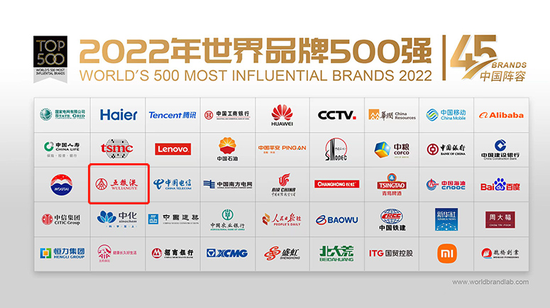
作为中国白酒在国际上的代表,近些年来五粮液在品牌建设层面的效果显著。在世界品牌实验室(World Brand Lab)独家编制的2022年度(第十九届)《世界品牌500强》排行榜中,五粮液位列榜单第239位,排名较去年上升12位,连续6年排名始终保持两位数攀升。
二、200-400亿元区间混战,洋河股份、泸州老窖、山西汾酒继续争夺“白酒第三”
除了茅台和五粮液表现突出,华润啤酒、青岛啤酒、洋河股份、泸州老窖、山西汾酒等五家企业以极小的竞争差距在200-400亿业绩区间相互角逐。
排名
公司名称
是否上市
酒类营收
(亿元)
3
華潤啤酒(控股)有限公司
是
333.87
4
青岛啤酒股份有限公司
是
296.73
5
江苏洋河酒厂股份有限公司
是
246.39
6
泸州老窖股份有限公司
是
204.15
7
山西杏花村汾酒厂股份有限公司
是
198.08
2021年酒类营收在200亿~400亿元的企业
其中,华润啤酒和青岛啤酒分别以333.87亿和296.73亿的业绩成为我国啤酒行业的两大巨头。中国酒业协会发布的相关数据显示,至2020年,华润啤酒和青岛啤酒分别占据中国啤酒市场31.9%和22.9%的份额,随着啤酒企业的竞争加剧,未来两者之间的拉锯战会持续进行,但短期来看,华润啤酒或将凭借自身优势继续蝉联品类冠军。
另外,洋河股份、泸州老窖、山西汾酒的“白酒第三”之争也同样值得关注。在我国白酒行业,自2013年茅台业绩反超五粮液,就开启了“茅五”时代,但是近20年来第三的位置频繁变动,竞争激烈。根据不同的分类标准,行业内也流传着“茅五汾”、“茅五洋”、“茅五泸”等各种排名。以2021年的企业营收业绩来看,洋河股份以超过另外两家50亿的业绩优势暂居第三,泸州老窖和山西汾酒的差距较小分别居于第四和第五。
根据2022年前三季度的数据,洋河股份、山西汾酒、泸州老窖总营收分别为264.83亿元、221.44亿元、175.25亿元,山西汾酒已经实现反超泸州老窖,缩小与洋河股份之间的距离,白酒行业竞争激烈,未来三者之间的业绩表现值得持续关注。
三、酱酒攻势迅猛,习酒、郎酒争夺“酱酒第二”
2021年随着酱酒热的浪潮,多家酱酒企业实现飞速增长。在酒类企业30强中,行业龙头老大茅台在酱酒领域依然一骑绝尘,排名第八的习酒和排名第十的郎酒以极小的差距占领100亿及以上业绩市场,难分伯仲。除此之外还有官方宣布超百亿的国台(按贵州省百强企业录得数据为90.96亿元),以及贵州珍酒、贵州金沙窖酒酒业和贵州钓鱼台国宾酒,都在这一年实现业绩的大幅提升。
排名
公司名称
是否上市
酒类营收
(亿元)
8
贵州习酒股份有限公司
否
155.80(估)
10
四川郎酒股份有限公司
否
超150.00
15
贵州国台酒业集团股份有限公司
否
90.96
21
贵州珍酒酿酒有限公司
否
45.57
27
贵州金沙窖酒酒业有限公司
否
36.41
30
贵州钓鱼台国宾酒业有限公司
否
33.80
榜单中的酱酒企业
其中习酒和郎酒纷纷扩能增产,彰显了剑指酱酒第二把交椅的雄心。2022年7月12日习酒正式独立于茅台集团之外走向独立,集团呈现扩张之势,“脱茅”后习酒将如何发展?值得市场期待。
在茅台的带领下,酱香品类白酒在白酒行业的占比持续走高,尤其在高端酒领域,酱香酒的地位举足轻重,酱酒品类的风口效应显著,企业之间的竞争势必会加剧。2022年,华润啤酒收购贵州金沙窖酒酒业,成为行业最重磅的收购事件。但是“过犹不及”,酱酒市场已逐渐从狂热回归理性,乘风而起的酱酒企业能否站得住,还有待观察。
四、百亿阵营增员,区域酒企竞相冲击全国化
除了200-300亿区间内的激烈角逐,百亿级酒企的竞争情况也值得关注。百亿是酒类企业的一个重要门槛,在酒类企业30强榜单中,2021年实现酒类营收132.7亿元的古井贡酒通过不断并购在全国化的道路上更进一步;习酒和和国台乘着酱酒的“东风”,分别在2020年和2021年跨过百亿门槛;西凤酒、今世缘等也紧随其后,着力提升企业营收和品牌的全国影响力。
但全国化并非酒企实现营收破百的唯一选择,深耕保健酒的劲酒和深耕光瓶酒的北京顺鑫农业(牛栏山)已稳坐百亿。2021年业绩同比增长31.42%、实现营收61.24亿,2022年预计营收75亿的“省酒”白云边,也将向更高的台阶迈进。
排名
公司名称
是否上市
酒类营收
(亿元)
地域
8
贵州习酒股份有限公司
否
155.80(估)
贵州省
9
四川剑南春(集团)有限责任公司
否
154.23
四川省
10
四川郎酒股份有限公司
否
超150.00
四川省
11
安徽古井贡酒股份有限公司
是
132.70
安徽省
12
北京燕京啤酒股份有限公司
是
111.88
北京市
13
劲牌有限公司
否
110.00(估)
湖北省
14
北京顺鑫农业股份有限公司
是
102.25
北京市
15
贵州国台酒业集团股份有限公司
否
90.96
贵州省
16
陕西西凤酒厂集团有限公司
否
超80.00
陕西省
17
江苏今世缘酒业股份有限公司
是
63.69
江苏省
18
湖北白云边酒业股份有限公司
否
61.24(估)
湖北省
榜单中酒类营收在百亿元附近的企业
区域品牌是否走向全国化是值得探讨的问题,在当前的酒业格局中,全国性白酒品牌的市场相对固定,区域性酒企则凭借与当地消费市场的深度适配在区域内占领一席之地,对这些企业而言全国化未必是最好的选择。从市场规划来看,区域性酒企要在充分权衡利弊,做好市场定位之后进一步考虑全国化之路的选择。
五、完整榜单
排名
公司名称
是否上市
酒类营收
(亿元)
1
贵州茅台酒股份有限公司
是
1060.59
2
宜宾五粮液股份有限公司
是
617.32
3
華潤啤酒(控股)有限公司
是
333.87
4
青岛啤酒股份有限公司
是
296.73
5
江苏洋河酒厂股份有限公司
是
246.39
6
泸州老窖股份有限公司
是
204.15
7
山西杏花村汾酒厂股份有限公司
是
198.08
8
贵州习酒股份有限公司
否
155.80(估)
9
四川剑南春(集团)有限责任公司
否
154.23
10
四川郎酒股份有限公司
否
超150
11
安徽古井贡酒股份有限公司
是
132.7
12
北京燕京啤酒股份有限公司
是
111.88
13
劲牌有限公司
否
110.00(估)
14
北京顺鑫农业股份有限公司
是
102.25
15
贵州国台酒业集团股份有限公司
否
90.96
16
陕西西凤酒厂集团有限公司
否
超80
17
江苏今世缘酒业股份有限公司
是
63.69
18
湖北白云边酒业股份有限公司
否
61.24(估)
19
安徽口子酒业股份有限公司
是
49.67
20
舍得酒业股份有限公司
是
45.77
21
贵州珍酒酿酒有限公司
否
45.57
22
安徽迎驾贡酒股份有限公司
是
43.05
23
广州珠江啤酒股份有限公司
是
42.90
24
四特酒有限责任公司
否
40.00(估)
25
烟台张裕葡萄酿酒股份有限公司
是
38.70
26
河北衡水老白干酒业股份有限公司
是
37.53
27
贵州金沙窖酒酒业有限公司
否
36.41
28
河南仰韶酒业有限公司
否
超35
29
酒鬼酒股份有限公司
是
34.03
30
贵州钓鱼台国宾酒业有限公司
否
33.80
六、结语
酒类行业长期以来一直保持较为激烈的竞争态势,茅台、五粮液稳居行业龙头的同时依然加速品牌布局和策略发展,洋河股份、泸州老窖、山西汾酒的“白酒第三”之争已经持续近20年;在酱酒热潮之下,谁能博得“酱酒第二”还未可知;区域酒业也在稳扎本地市场的同时考虑全国化布局。在彼此的竞争角逐中,行业排名瞬息万变,2023年中国酒类企业30强榜单将会有哪些新变化,让我们一起期待。
七、制榜依据
1、企业范围
《2022中国酒类企业30强榜单》仅对中国本土(包括港澳台)的企业进行排行,如果母公司已合并计算子公司业绩,则不再对子公司单独进行排名;不含外资企业(港澳台除外)以及被外资企业收购的企业。
2、业绩范围
a)本文营收数据均为各个公司酒类业务部分营收,不包括非酒类营业部分所得收入。
b)本次榜单收录企业由FoodTalks参考《食品生产许可分类目录》中的“酒类”分类所择选。
3、数据来源
a)企业业绩主要来源于企业官方(如:企业年报、招股书、社会责任报告、企业官网),以及权威渠道(如:主流媒体、各省份或地方企业百强榜)公布的数据,估算的业绩仅限于采用企业提供、主流媒体报道以及有可靠估算依据的来源。
b)无法查询到公开数据、企业未提供数据、且我们暂无渠道与企业取得联系确认业绩的企业,均不参与此次排名。如公开渠道无法查询到2021年业绩的企业,默认采用2020年业绩。如果连续两年缺失企业业绩数据,则该企业不参与此次排名。
4、货币单位与汇率
a)榜单中货币单位为人民币亿元。
b)如数据来源的货币单位为外币,业绩数据按照以下汇率换算:
*2021年业绩数据按照公司该年业绩截止日期(一般是2021年12月31日)汇率计算
发表评论